你们到底有多急着把高利贷塞进打工人的口袋?
这两天我真服了,打开手机就像走进了一座赛博高利贷大卖场。
我不过是想查个快递,外卖点个盖饭,甚至只是连个公共 Wi-Fi,好家伙,弹窗一个比一个热情,红底白字写着“最高额度20万”、“最快30秒到账”、“日息低至0.02%”。
那些平时连个客服都找不到、踢皮球踢得比国足还溜的互联网大厂,一到了借钱这事上,一个个比亲爹还孝顺,生怕我饿死在出租屋里,追着、求着、甚至变着法子要把真金白银塞进我的口袋。
别跟我扯什么“普惠金融”的鬼话。
这帮天天坐在空调房里的大厂高管,比谁都精。
他们太清楚现在年轻人兜里有多干净了,也太清楚那点可怜的工资在房租、房贷、车贷和日常开销面前有多脆皮。
他们不是在做慈善,他们是在精准围猎每一个在生活边缘苦苦挣扎、随时可能崩盘的打工人。
今天我们就撕开这层温情脉脉的面纱,聊聊这帮互联网巨头,到底在打什么算盘。
第一章 从外卖到买菜,为什么所有APP最终的宿命都是“高利贷”?
我上周发了条朋友圈吐槽,说现在连买个菜的软件都要诱导我开通借贷额度,结果底下评论区直接炸了。
有做设计的朋友说,他用的修图软件有借钱入口;有搞翻译的同行说,他查单词的词典也开始推销年化率36%的消费贷。
这世界真是疯了。
你仔细想想,这几年的互联网商业史,简直就是一个荒诞的“大一统”笑话。
大家一开始明明是靠着做内容、做工具、送外卖、打车起家的,辛辛苦苦聚拢了几亿流量,按理说该琢磨怎么把产品做好、把服务搞精细了吧?
结果呢?
走着走着,所有人的终极梦想居然都不约而同地指向了同一个终点:放高利贷。
为什么?
因为卖苦力赚的钱太慢了,剥削外卖小哥和网约车司机能刮出来的油水也到底有限。
只有金融,只有那根看不见的杠杆,才是真正的印钞机。
你卖一杯奶茶,累死累活赚几块钱;但你诱导一个每个月只有八千块工资的年轻人借走五万块钱,在层层嵌套的利息和手续费面前,那才叫一本万利。
这些APP早就看透了现代人的软肋。
它们用免费和便利把你套牢,然后在你最没有防备的时候,把一根散发着铜臭味的吸管,精准地插进你的现金流里。
第二章 算法比你妈还懂你,专挑走投无路的年轻人下手
先说结论:你以为是你自己想借钱,其实是你被算法算计到骨头渣都不剩了。
前阵子我一个远房表弟,刚毕业两年,在一家私企做运营,每个月拿不到六千块。
有一天他突然垂头丧气地跟我借钱,我一问才知道,他为了给女朋友买个最新款的手机,在某个大厂的借贷平台借了八千块。
最可怕的是什么?
他根本不是主动去搜的,而是那个APP天天在他刷短视频、点外卖、甚至查公交的时候,精准推送一条弹窗:「恭喜您获得优质授信额度,点此一键提现」。
算法可太懂怎么拿捏年轻人了。
它知道你昨天刚熬了通宵,知道你上个月花呗还款日卡了壳,知道你刚刚在购物车里放了一双舍不得买的鞋。
在这个时候,它适时地出现,把借钱包装得像是一场“雪中送炭”的浪漫邂逅。
它不会告诉你什么叫IRR(内部收益率),也不会把那惊心动魄的年化利率大大方方地写在封面。
它只会用“日息只要几块钱”、“分期毫无压力”这种温柔的刀子,一刀一刀割断你对债务的天然敬畏。
打工人的焦虑,成了这些资本狂欢的最佳燃料。
你越缺钱,算法就越觉得你“有价值”;你越走投无路,它伸过来的橄榄枝就缠得越紧。
这不是服务的升级,这是科技对穷人赤裸裸的围猎。
第三章 击鼓传花的把戏:当整个社会的信用都在被透支
别急着反驳,觉得反正只要自己不借,就没人能割得了你。
事情根本没那么简单。
当每一个APP都在争先恐后地当“当代高利贷”,整个社会的消费观和信用体系其实都在发生一种极其危险的坍塌。
我前几天去楼下买个煎饼果子,连卖煎饼的大爷都在用某大厂的收款码,顺便还在旁边贴了一张“小额周转,极速到账”的贴纸。
魔幻不魔幻?
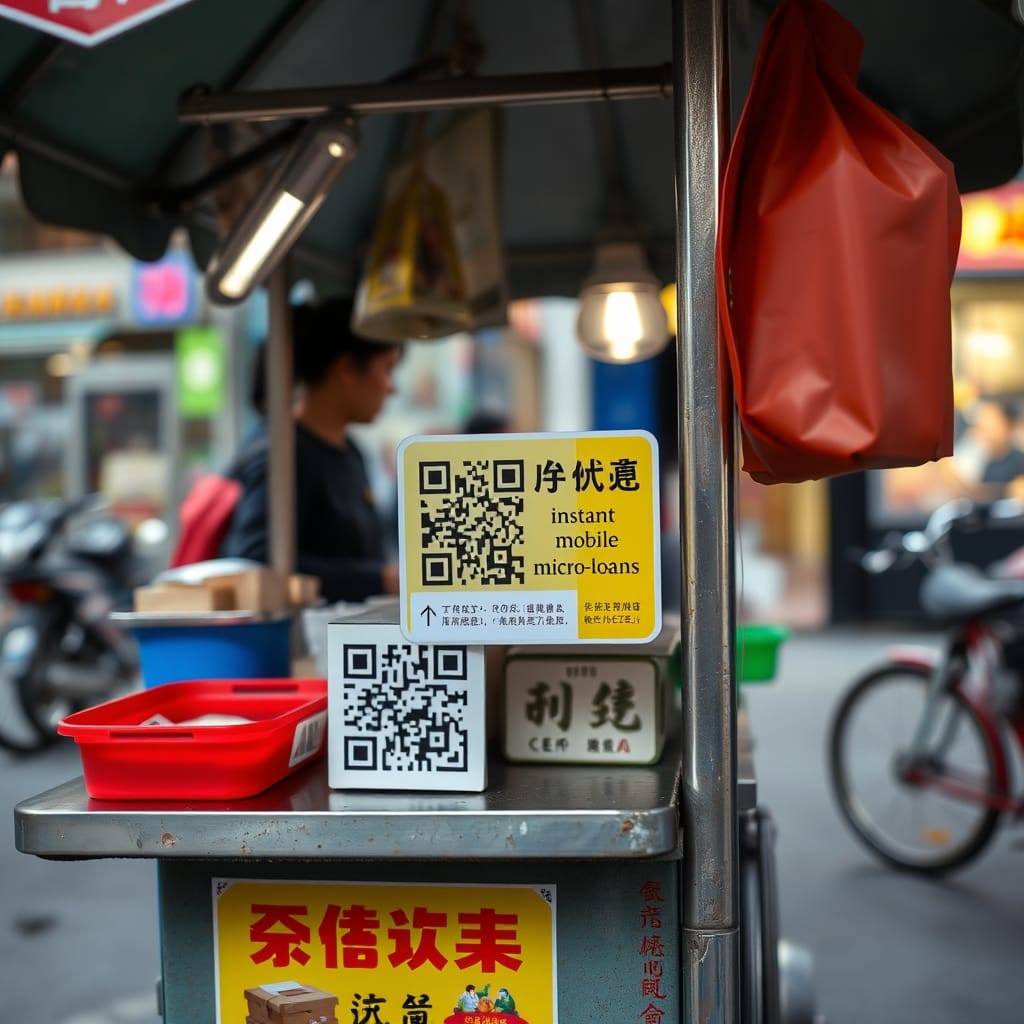
当借钱变得像喝水一样简单,年轻人对“钱”的感知力就在退化。
以前我们老一辈人讲究“量入为出”、“手里有粮,心里不慌”。
现在呢?
一个刚毕业连自己都养不活的年轻人,可以在五分钟之内通过三四个APP背上好几万的债务。
他们花明天的钱,买今天的虚荣,最后却把账单留给含辛茹苦的父母,或者干脆寄希望于下一次拆东墙补西墙的借贷循环。
更恶心的是什么?
这些平台根本不在乎你有没有还款能力。
反正它们有催收,有大数据惩戒,有各种花样百出的连环套。
你以为你是借了笔钱去救急,实际上你是签了一张卖身契,把自己未来几年的劳动成果,提前打包卖给了一家冷冰冰的科技公司。
这根本不是什么普惠金融,这是一场以信用为筹码的、毫无底线的击鼓传花。
第四章 为什么我们总是一次次掉进同一个大坑?
有时候我也挺纳闷的,大家都受过九年义务教育,网上各种“消费主义陷阱”、“裸条事件”、“网贷催收血泪史”的报道铺天盖地。
为什么真到了自己手头紧的时候,还是有那么多人前赴后继地去点那个“立即借款”?
说到底,是我们被逼到了墙角。
你看看现在的物价,再看看那点永远跑不过通货膨胀的工资。
房租说涨就涨,公司说裁就裁,生场大病或者家里有个急事,瞬间就能把一个普通家庭几年的积蓄清空。
年轻人不是不知道网贷是个无底洞,但他们没有别的选择。
当朋友借遍了也凑不齐两万块钱手术费的时候,当房东拿着合同指着鼻子要求明天必须交房租的时候,那些平日里看起来面目可憎的借贷APP,突然就成了救命的稻草。
这些资本巨头精明得很,它们恰好卡在了社会保障和个人抗风险能力之间的那个巨大真空里。
它们用资本的傲慢,居高临下地俯视着这群在底层挣扎的蚂蚁,一边赚得盆满钵满,一边还要假惺惺地在用户协议最后一行写上“请理性消费”。
操纵着最顶级的算法,吃着最血腥的人血馒头,还要立一块“科技向善”的牌坊。
这才是最让人齿冷的地方。
第五章 醒醒吧,别让你的未来给贪婪的资本买单
写到这里,我其实挺悲凉的。
我们这代年轻人,生在了一个物质极大丰富的时代,却也是一个时刻被各种消费主义和债务陷阱包围的时代。
每一个闪烁着诱人红光的借贷按钮,都是资本伸向你未来的一只黑手。
它们赌你经不起诱惑,赌你经不起风浪,赌你在生活的重压之下会选择妥协。
但你偏不。
从今天开始,卸载那些乱七八糟的APP,关闭所有不必要的推送通知。
告诉自己,没钱就吃咸菜,买不起的奢侈品就当它不存在。
千万别为了满足一时的面子或者突如其来的焦虑,把自己的一生搭进去,变成资本流水线上源源不断榨取价值的奴隶。
生活已经够苦了,别再亲手把刀递给那些想宰你的人。
最后,我真想抛出一个问题给屏幕前的各位:你最近一次差点被哪个APP的“借钱诱惑”套路进去?你在面对生活资金断裂的绝望时,会选择向网贷妥协,还是宁可硬扛到底?来,评论区里咱们不吐不快,聊聊你真实的血泪账!